中国注册会计师业务体系概要——以《中国注册会计师业务全书》为视角
注册会计师业务是注册会计师依法承办的鉴证业务和相关服务业务的总称。以《中国注册会计师业务全书》的梳理框架看,我国注册会计师业务已经形成以审计鉴证为核心、以相关服务和咨询服务为延伸 comparatively 完整的业务体系。正确理解这一体系,对于会计师事务所规范执业、客户选择专业服务以及监管部门实施行业管理均具有重要意义。
一、鉴证业务:注册会计师业务的主体
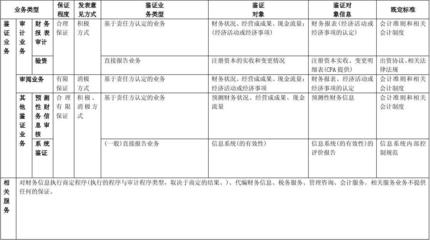
鉴证业务是注册会计师业务体系的主体部分,是指注册会计师对鉴证对象信息提出结论,以增强除责任方之外的预期使用者对鉴证对象信息信任程度的业务。按照鉴证对象的不同,鉴证业务可进一步分为财务报表审计、财务报表审阅、其他鉴证业务三类。
(一)财务报表审计
财务报表审计是注册会计师业务的传统核心。注册会计师依据审计准则,对被审计单位财务报表是否按照适用的财务报告编制基础编制、是否公允反映被审计单位财务状况和经营成果发表审计意见。历史上看,会计师事务所的法律责任与信誉很大程度建立在这一业务之上。在业务全书的框架中,财务报表审计包括年度报表审计、中期报表审计、IPO申报财务报表审计、特殊目的财务报表审计等具体类型。
(二)财务报表审阅
财务报表审阅以询问和分析程序为主,提供的是有限保证。与审计相比,审阅程序范围较窄、保证程度较低,主要适用于中小企业或特定情形下预期使用者对财务信息保证需求不高的场合。这一业务在实务中具有成本较低、周期较短的优势。
(三)其他鉴证业务
其他鉴证业务的外延随市场需求不断扩展,常见类型包括:内部控制审计或鉴证、预测性财务信息审核、注册资本实收情况审验、清产核资专项审计、司法会计鉴定、工程财务决算审计、绩效评价鉴证等。《会计师事务所从事证券服务业务备案管理办法》等规范还涉及证券、期货相关业务的鉴证要求。业务全书通常按照“业务承接—计划—实施—报告”的流程对各类鉴证业务分别作出实务指引。
二、相关服务业务
相关服务业务是不提供保证的服务,主要包括:
- 代编财务信息:接受委托编制财务报表、会计分录等信息;
- 商定程序业务:按照与客户商定的程序执行并及时报告事实结果;
- 税务服务:税务代理、纳税申报、税收筹划等;
- 会计服务:代理记账、账务整理、会计制度设计;
- 其他服务:如管理咨询、信息系统咨询服务等。
与鉴证业务不同,相关服务业务的独立性要求和执业程序相对宽松,但注册会计师仍应遵守职业道德守则,保持职业谨慎。
三、业务承接与质量控制要求
注册会计师承办业务须遵循“承接—计划—执行—报告”的基本流程节点。业务全书中尤其强调,业务承接应当评估客户诚信、执业独立性和专业胜任能力;执业过程中应当遵守质量管理准则,实施项目质量复核与监控。2020年以来,财政部与中注协对会计师事务所质量管理准则体系进行了修订,吸收了国际质量管理准则的制度经验,强化了风险导向与治理责任。
四、非审计业务的发展与监管边界
市场对多元化专业服务的需求推动了非审计业务的发展,同时也引发对独立性影响的关注。注册会计师从事非审计业务,须遵循职业道德守则有关独立性的规定,避免因提供非审计服务而对审计业务独立性产生不利影响;监管机构依法对证券服务业务实施备案管理,确立准入与信息系统安全要求,进一步提升了对业务全生命周期的风险控制能力。
《中国注册会计师业务全书》所涵盖的业务体系不仅是技术标准的汇总,更是治理规则与市场需求的整体映射。在各参与方共同推动下,注册会计师业务体系将持续在规范与创新之间保持均衡,以更好地服务于经济高质量发展和资本市场的健康运行。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/52.html
更新时间:2026-10-28 19:57:29