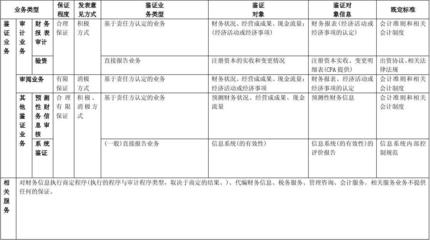
注册会计师重组义务核心考点深度解析
重组义务是《企业会计准则第13号——或有事项》中的重要内容,也是注册会计师考试中频繁考查的核心考点。它涉及重组义务的确认、计量、列报与披露,以及与其他准则(如职工薪酬、债务重组)的交叉。本文从注册会计师业务视角出发,深度解析重组义务的关键环节,并对常见误区进行剖析。\n\n一、重组义务的概念与范围\n\n重组是指企业制定和控制的,将显著改变企业组织形式、经营范围或经营方式的计划实施行为。常见重组事项包括:出售或终止企业的部分业务;对企业的组织结构进行较大调整;关闭企业的部分营业场所,或将营业活动由一个国家或地区迁移到其他国家或地区。需强调,重组并非一项单独的交易,而是一系列计划的组合。注册会计师在审计中应关注重组计划的正式批准与实施情况,区分重组与债务重组、企业合并等概念。\n\n二、重组义务的确认条件\n\n根据准则,企业承担的重组义务同时满足以下条件时,应确认预计负债:\n\n1. 有详细、正式的重组计划,包括重组涉及的业务、主要地点、需要补偿的职工人数及岗位、预计重组支出、计划实施时间等;\n\n2. 该重组计划已对外公告,或已开始实施。\n\n在考试中,常以案例形式判断重组义务是否满足确认条件。例如,仅董事会内部讨论通过但未对外公告也未实施,则不应确认预计负债;若已公告且满足其他条件,则应确认。注册会计师需评估管理层重组计划的完整性与披露及时性。\n\n三、预计负债的计量\n\n(一)初始计量\n\n重组义务的预计负债应按照最佳估计数计量。若重组支出涉及多个项目,应分别估计,并以最可能发生金额或期望值确定最佳估计数。计量时需考虑以下特别规定:\n\n1. 职工补偿:自愿遣散费在满足确认条件时确认;强制遣散费属于辞退福利,按《企业会计准则第9号——职工薪酬》处理。需注意,自愿遣散费确认时点与辞退福利不同:自愿遣散费只有满足重组义务确认条件时才确认;强制遣散费在不能单方面撤回解除劳动关系时确认。\n\n2. 合同违约金:仅在其他方尚未履行的部分,或已经履行部分经济利益低于原合同约定收益时,才按照《企业会计准则第13号——或有事项》处理,确认预计负债。否则,应在合同剩余期间摊销。\n\n3. 非自愿性解除租赁合同的违约金类似处理。\n\n4. 重组中固定资产减值:可按《企业会计准则第8号——资产减值》处理,不计入重组预计负债。\n\n5. 重组过程中发生的搬迁费用、再培训、市场营销等属于未来经营费用,不确认为预计负债;再销售费用等增量费用可在发生时确认,不得提前预计。\n\n注册会计师审计时应关注预计负债测算的依据合理性,防止企业多提或漏提。\n\n(二)后续计量\n\n期末应以履行重组相关
已有义务教育... 需在确定最佳估计数时...
但如果涉及的金额有不确定的因素...应反映定后每期利得或损失等。)
完整内容还应涉及:
- 以售出分支机构为例的内外部安排义务比较
- 预计负债的再确认和披露
- 职工遣散费的类型比较更仔细的规...
我需要清理最终组成完整的文章.
如若转载,请注明出处:http://www.gzjiandecpa.com/product/51.html
更新时间:2026-10-28 14:11:45