注册会计师业务范围的分类及其特点探析
注册会计师的业务范围广泛,依据《中华人民共和国注册会计师法》及行业实践,通常可划分为鉴证业务和相关服务两大类。鉴证业务旨在对鉴证对象信息提出结论,以增强预期使用者对鉴证对象信息的信任程度,包括审计、审阅和其他鉴证业务;相关服务则包括代编财务信息、商定程序、管理咨询、税务服务等,不提供鉴证结论。以下从分类、定义、特点、典型业务及适用场景等方面进行系统阐述。
一、鉴证业务
鉴证业务是注册会计师的核心业务,其特点是注册会计师以独立第三方身份,运用专业准则和程序,对鉴证对象信息(如财务报表、内部控制、非财务信息等)进行评价,并出具书面报告以提供合理保证或有限保证。鉴证业务可进一步分为:
- 审计业务。特点:提供合理保证(高保证水平),证据收集充分适当,报告格式标准化。典型业务包括财务报表审计、内部控制审计、验资等,适用于法定审计、上市融资、并购重组等场景。
- 审阅业务。特点:提供有限保证(低于审计),主要采用询问和分析程序,报告为消极保证。典型业务为财务报表审阅,适用于中期财务信息、非上市实体的自愿性审阅。
- 其他鉴证业务。特点:涵盖范围广,包括预测性财务信息审核、内部控制鉴证、社会责任报告鉴证等,保证水平可为合理保证或有限保证。适用于特定信息可信性提升需求。
二、相关服务
相关服务不涉及鉴证结论,注册会计师以专业能力提供咨询、代理或执行商定程序等服务。其特点是不提供保证、业务范围灵活、形式多样。主要类型包括:
- 代编财务信息。特点:基于管理层提供的信息编制财务报表,不提供保证,需明确报告用途限制。
- 商定程序业务。特点:仅报告事实发现,不提供保证,程序由委托方与注册会计师商定。适用于特定数据核查、合规性检查。
- 管理咨询。特点:提供建议和方案,不承担决策责任,服务内容涵盖战略、运营、信息技术等。
- 税务服务。特点:包括税务咨询、税务筹划、纳税申报等,协助客户合规并优化税负。
- 其他服务。如会计服务、内部审计外包、舞弊调查等,特点为专业支持性、非鉴证性。
三、分类特点
注册会计师业务范围的分类特点体现为:鉴证业务提供保证,需遵循严格准则,报告具有法定格式;相关服务不提供保证,灵活满足客户多样化需求。业务开展需恪守独立性、客观性和专业胜任能力原则,不同业务类型对证据、程序和报告的要求差异显著。
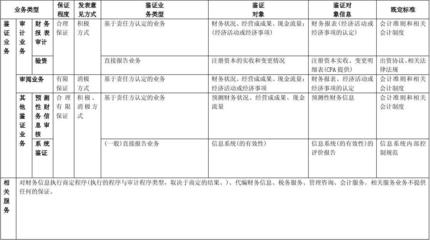
表1了注册会计师业务范围的分类及其特点:
表1 注册会计师业务范围的分类及其特点
| 业务大类 | 具体业务类型 | 主要特点 |
|---|---|---|
| 鉴证业务 | 审计 | 合理保证;证据充分适当;报告标准化;适用于法定审计、上市融资等 |
| 鉴证业务 | 审阅 | 有限保证;以询问和分析程序为主;消极保证报告;适用于中期财务信息等 |
| 鉴证业务 | 其他鉴证业务 | 合理或有限保证;涵盖预测性财务信息、内部控制、社会责任报告等 |
| 相关服务 | 代编财务信息 | 不提供保证;基于管理层信息编制;明确用途限制 |
| 相关服务 | 商定程序 | 不提供保证;仅报告事实发现;程序由双方商定 |
| 相关服务 | 管理咨询 | 不提供保证;提供建议方案;不承担决策责任 |
| 相关服务 | 税务服务 | 不提供保证;税务咨询、筹划与申报;协助合规与优化 |
| 相关服务 | 其他服务 | 不提供保证;如会计服务、内部审计外包等专业支持 |
综上,注册会计师业务范围的分类既体现了法定鉴证职能的严谨性,也涵盖了相关服务的灵活性,共同构成完整的专业服务体系。事务所应根据业务性质、准则要求和客户需求,合理承接并执行各类业务,确保执业质量与职业操守。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/44.html
更新时间:2026-10-28 18:02:11