注册会计师与注册会计师业务全景解析
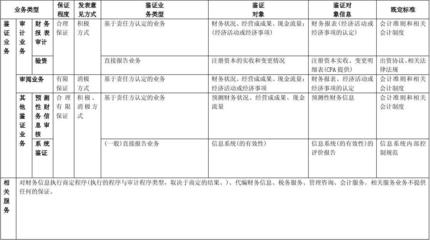
注册会计师(Certified Public Accountant,简称CPA)是依法取得注册会计师证书并接受委托从事审计和会计咨询、会计服务业务的执业人员。在经济运行中,注册会计师承担着“经济警察”与“诚信守望者”的双重角色,通过独立、客观、公正的专业服务,为资本市场的信息质量提供鉴证,为企业和各类组织的治理与决策提供支撑。理解注册会计师制度及其业务体系,既是会计行业从业者的必修课,也是企业管理者、投资者和监管者把握市场规则的重要基础。\n\n一、注册会计师的职业定位\n\n注册会计师制度诞生于市场经济的委托代理关系之中。由于所有者与经营者信息不对称,需要通过独立第三方对财务报表进行审计鉴证,以降低交易成本、增强信任。经过百余年的发展,注册会计师已从单一的查账人员,演变为具备审计、税务、咨询、风险管理等综合能力的专业群体。\n\n在我国,注册会计师行业由中国注册会计师协会实行行业自律管理,财政部予以监督指导,并纳入相关法律法规的制度框架。注册会计师执业须遵守《注册会计师法》《中国注册会计师职业道德守则》及执业准则体系。职业道德守则强调诚信、客观公正、独立性和专业胜任能力等核心要求,而对独立性的风险评估与防范更是贯穿审计业务全过程。注册会计师既是一种职业资格,也是一种社会责任的承载,其专业意见直接影响投资者决策与市场资源配置。\n\n二、注册会计师的业务版图\n\n按照业务性质与法规要求,注册会计师业务大体可分为鉴证业务和相关服务两大类,前者以审计为代表充分体现其法定职责与国家监督属性,后者则愈发体现出多元服务价值。具体细述的注册会计师业务主要包括以下几个方面。\n\n1. 鉴证业务—独立把关财务信息质量\n\n法定审计业务:年报审计是注册会计师的看家本领。依据独立审计准则,注册会计师通过了解被审计单位及其环境、评估重大错报风险、实施控制测试和实质性程序,对财务报表是否在所有重大方面公允反映财务状况、经营成果和现金流量发表审计意见。围绕资本市场透明度提升与企业信用体系建设的要求,公司尽职调查,监管动向方面,新《证券法》带来的事后监管强化语境下(或各类专项行动的背景下)或监管随机抽取/现场检查覆盖是——事务所开展现场辅导如不合规,就保持具体场景素材之外还有待补足事例的细节把控包括后续严格避免;——年度财报审计与其他申报用途。\n\n专项审计:拟IPO企业的申报审计,协助拟上市公司依据相关准则会计处理核查;企业内部审计服务或者单位内部审计但部分(本文下文中对外)——离任{尤其是— 监管的注册会计师开展财政评审所)及民办培训、医院高校院校验收等由于注册会计师可。但。虽然形式多样性具体可以分段借助连接字符。此时需解决注意并非最终文稿根据场景,在这里改成字符串。“;)等也可承接中国; –非营利具体符合、在审计之外的复合边界包括村集体经济组织此领域年今年异常。?),可以在下文整理更通顺一点然后列举代表性专项——该框架典型包含了:* 对党政机关有关专项还涉及卫生、医疗保险单位国家下达任务专项,以上对于整合字数不作为重要陈列作为多余细支由于并未严格;\
如若转载,请注明出处:http://www.gzjiandecpa.com/product/42.html
更新时间:2026-10-28 22:20:24