注册会计师及其业务范围解析
注册会计师(Certified Public Accountant,简称CPA)是指依法取得注册会计师证书并接受委托从事审计和会计咨询、会计服务业务的执业人员。注册会计师在市场经济中扮演着重要的角色,其业务范围广泛,涵盖了鉴证业务和相关服务两大类。
一、注册会计师的鉴证业务
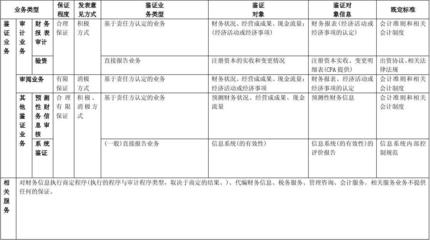
鉴证业务是指注册会计师对鉴证对象信息提出结论,以增强除责任方之外的预期使用者对鉴证对象信息信任程度的业务。主要包括:
- 审计业务:包括财务报表审计、内部控制审计、合规性审计等。财务报表审计是注册会计师的核心业务,旨在对财务报表是否按照适用的会计准则和相关会计制度的规定编制,是否在所有重大方面公允反映被审计单位的财务状况、经营成果和现金流量发表意见。
- 审阅业务:对财务报表进行审阅,提供有限保证。审阅程序通常比审计程序简略,主要采用询问和分析程序。
- 其他鉴证业务:包括预测性财务信息审核、内部控制鉴证、存量资产鉴证等。
二、注册会计师的相关服务
相关服务是指注册会计师提供的、不涉及鉴证业务的各类专业服务,主要包括:
- 管理咨询:为企业提供财务管理、内部控制、风险管理、战略规划等方面的咨询服务。
- 会计服务:包括代理记账、编制财务报表、会计政策咨询等。
- 税务服务:包括税务代理、税务筹划、税务咨询等。
- 其他服务:如商定程序业务、提供专业意见等。
三、注册会计师业务的特点
- 法定性:部分业务(如上市公司审计)是法律规定的必须由注册会计师执行的业务。
- 独立性:注册会计师在执行鉴证业务时,必须保持实质上和形式上的独立性。
- 专业性:注册会计师需具备专业胜任能力,遵循职业道德规范。
- 责任性:注册会计师对其出具的报告承担相应的法律责任。
四、注册会计师业务的发展趋势
随着经济全球化的发展和市场需求的多样化,注册会计师业务不断拓展,呈现出以下趋势:
- 业务领域不断扩大:从传统的审计业务向咨询、税务、风险管理等领域延伸。
- 国际化程度提高:随着企业跨国经营和资本市场的国际化,注册会计师需要具备国际视野和跨国服务能力。
- 技术应用深化:大数据、人工智能等技术在审计和咨询业务中的应用日益广泛,提高了业务效率和质量。
- 监管要求趋严:各国对注册会计师行业的监管力度不断加强,对执业质量和职业道德的要求越来越高。
注册会计师作为市场经济的重要参与者,其业务范围广泛,专业要求高,在维护资本市场秩序、促进经济发展方面发挥着不可替代的作用。随着经济环境的变化,注册会计师业务也将不断发展和创新。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/38.html
更新时间:2026-10-28 16:47:19