注册会计师考前必背 税法核心7大税率表与业务应用解析
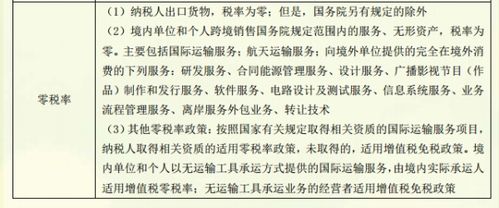
在注册会计师(CPA)专业阶段考试中,《税法》因其知识点碎、政策更新快、计算量大而被众多考生视为“拦路虎”。而税率,则是贯穿税法考试始终的“血液”。无论是增值税、消费税、企业所得税还是个人所得税,记住核心税率并理解其应用场景,是快速准确解题的关键。本文为你梳理考前必背的7大核心税率表,并结合注册会计师业务进行应用解析,助你高效冲刺。\n\n## 一、增值税税率及征收率表(必须刻在脑子里)\n\n增值税是税法考试的绝对重点,分值占比极高。自营改增全面推开后,税率简并至13%、9%、6%三档,外加零税率和两档征收率。\n\n| 税率/征收率 | 适用项目 |\n| :--- | :--- |\n| 13% | 销售或进口货物(除低税率外)、提供加工修理修配劳务、有形动产租赁服务 |\n| 9% | 交通运输、邮政、基础电信、建筑、不动产租赁、销售不动产、转让土地使用权;农产品、自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品;图书、报纸、杂志、音像制品、电子出版物;饲料、化肥、农药、农机、农膜 |\n| 6% | 现代服务(除租赁)、金融服务、生活服务、增值电信、销售无形资产(除土地使用权) |\n| 0% | 出口货物、国际运输、航天运输等 |\n| 3%(征收率) | 小规模纳税人;一般纳税人符合简易计税的特定项目(如:清包工建筑服务、老项目、县级及以下小型水力发电等) |\n| 5%(征收率) | 不动产销售(老项目、自建等)、不动产租赁(老项目)、劳务派遣差额纳税、人力资源外包等 |\n\n注册会计师业务应用:审计时需复核企业适用税率是否准确:如生产企业销售自产机器设备同时提供安装服务,应分别核算13%和9%的收入;未分别核算的,从高适用13%。税务咨询中,需判断新设企业是小规模纳税人还是一般纳税人,估算税负以此选择最优方案。\n\n## 二、消费税税目税率表(重点记忆“换抵投”和“委托加工”)\n\n消费税税率有比例税率和定额税率,及复合计税三种形式。\n\n| 税目 | 税率 | 备注 |\n| :--- | :--- | :--- |\n| 卷烟(生产、进口) | 每标准条调拨价≥70元:56%+0.003元/支;<70元:36%+0.003元/支 | 批发环节:11%+0.005元/支 |\n| 白酒 | 20%+0.5元/500克 | 复合计税 |\n| 啤酒 | 甲类250元/吨;乙类220元/吨 | 定额 |\n| 高档化妆品 | 15% | 不含税价≥10元/毫升或15元/片 |\n| 贵重首饰及珠宝玉石 | 金银铂钻5%;其他10% | 零售环节的金银首饰 |\n| 高尔夫球及球具、高档手表、游艇 | 10% | 手表价格≥10000元/只 |\n| 摩托车 | 根据排量:3%或10% | |\n| 小汽车 | 乘用车1%-40%;中轻型商用客车5% | 电动汽车不征 |\n| 成品油 | 定额 | 汽油1.52元/升等 |\n| 鞭炮焰火 | 15% | |\n| 电池、涂料 | 4% | 2015年起征,后降为4% |\n\n注册会计师业务应用:税务审核时,要关注“换、抵、投”视为销售应税消费品,按最高售价计征消费税。业务咨询中为企业选择加工方式:自产与委托加工收回直接销售,税负存在差异,需测算最优。\n\n## 三、企业所得税税率表(不全但必须是重点税率)\n\nCPA考试以25%为基准,同时必须掌握优惠税率。最新政策需注意小型微利企业实际税负已分段变化。\n\n| 类型 | 税率 | 适用条件 |\n| :--- | :--- | :--- |\n| 基本税率 | 25% | 居民企业、在中国境内设有机构场所的非居民企业(所得有实际联系) |\n| 小型微利企业 | 2024-2027年:减按25%计入应纳税所得额,按20%缴,实际税负5% | 年应纳税所得额≤300万,从业人数≤300,资产≤5000万 |\n| 高新技术企业 | 15% | 核心自主资助产权,研发费用比例达标 |\n| 技术先进型服务企业 | 15% | 服务外包示范城市 |\n| 西部大开发鼓励类 | 15% | 鼓励类产业项目主营收入≥60% |\n| 非居民(未设机构或所得无联系) | 10%(预提) | 股息、利息、租金、特许权使用费 |\n| 境外所得抵免 | 抵免法 | 结合分国不分项或综合抵免 |\n\n企业所得税应纳税所得额计算中需与增值税一样记住各项费用扣除限额:如广告费15%、业务宣传费15%、业务招待费发生额60%与销售收入5‰较低者。\n注册会计师业务应用:为企业做税收筹划,设计小型微利企业递延所得税资产确认等;做IPO尽职调查中,计算高新技术企业资质有效期与减免税延续。\n\n## 四、个人所得税税率表(综合所得预扣预缴三张表)\n\n个税改革后,需牢记:综合所得(工薪、劳务报酬、稿酬、特许权使用费)预扣预缴时税率不同,与年度汇算时综合所得税率也不同\n\n表1 综合所得年度汇算使用(居民个人汇算清缴税率)\n\n| 级数 | 全年应纳税所得额 | 税率 | 速算扣除数 |\n| :-: | :--- | :-: | :--- |\n| 1 | 不超过36,000元 | 3% | 0 |\n| 2 | 超过36,000~144,000元 | 10% | 2520 |\n| 3 | 140,000~300,000 | 20% | 16920 |\n| 4 | 300,000~420,000 | 25% | 31920 |\n| 5 | 420,000~660,000 | 30% | 52920 |\n| 6 | 660,000~960,000 | 35% | 85920 |\n| 7 | 超过 960,000 | 45% | 181920 |\n\n此表需关注注册会计师本人收入?Yes ——(此处可转化为审计项目抽粮检查个人所得税)。企业经营有些用到的。\n\n预付执行\n| .-----------.--------------------------|\n|\n可叙述他应用\n最终达到 “税会差异评估印花税的”\n最好举的例子,在审核\
如若转载,请注明出处:http://www.gzjiandecpa.com/product/21.html
更新时间:2026-09-13 00:43:47