正视注册会计师考试,做一名合格的考生——注册会计师业务认知与备考心态
注册会计师(CPA)考试被誉为财会领域的“黄金考试”,其难度与含金量并存。每年都有数十万考生踏入考场,但真正能够全科通过的却寥寥无几。面对这场持久战,考生首先要做的不是埋头刷题,而是正视考试本身,理解注册会计师业务的本质,从而调整心态、科学备考,做一名合格的考生。
一、注册会计师业务的核心定位
注册会计师业务并非单纯的记账与算账,而是以独立审计为核心,延伸至鉴证、税务咨询、管理咨询、财务顾问等多元领域。审计业务要求注册会计师保持独立、客观、公正的立场,对财务报表的真实性与公允性发表意见,这是行业立足之本。注册会计师还承担着企业内部控制审计、 IPO 审计、并购尽职调查、税务筹划与合规咨询等职责,服务于资本市场与企业管理。
这意味着CPA考试设计的目的,是选拔具备扎实会计、审计、财管、经济法、税法及战略管理知识体系,并能将其综合运用于实务场景的人才。因此,考生在备考时不能仅仅死记硬背,而要理解业务逻辑:审计是怎么做出来的、税法条款背后的政策意图是什么、财务管理如何支持决策。这一点,直接决定了你是被动应试还是主动达标。
二、正视考试:难度、周期与价值
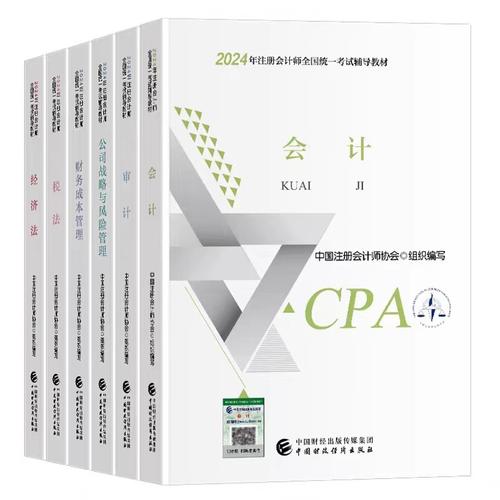
注册会计师考试分为专业阶段六科(会计、审计、财务成本管理、公司战略与风险管理、经济法、税法)和综合阶段一科。专业阶段单科合格成绩保留五年,这意味着大多数考生需要2至4年甚至更长时间通过全科。漫长的周期对毅力是极大考验。
正视考试,意味着既不轻视也不畏惧。轻视会导致备考不充分,盲目自信;畏惧则会让人在长期压力下选择放弃。更理性的态度是把注会考试当作一段系统梳理专业知识、培养职业思维的历程。即使某一科暂时未过,复习过程中打下的基础也将受益于实际工作与后续考试。合格考生的标志,不是从不失败,而是能够复盘调整、再次出发。
另外,也要认清 CPA 证书与执业能力之间的关系。证书是敲门砖,但真正的业务水平需要在会计师事务所或企业财务岗位中持续历练。考试的很多内容需要理论联系实际来理解:如果脱离审计实务情景去学“风险评估”,容易沦为文字背诵;如果了解企业所得税汇算清缴的操作,再复习税法考点便事半功倍。
三、做一名合格的考生:从报名到冲刺的策略
- 明确报考顺序,抓大放小。 会计是核心与基础科目,与审计、税法联系紧密,建议优先报考;审计逻辑性强,需建立在会计基础之上;财管与战略有交叉,可以搭配;经济法、税法偏记忆与应用,可根据个人时间灵活安排。不要盲目一次报六科,一般建议一年集中攻克2至3科,保证复习果效和士气。
- 以官方教材为本,结合真题与实务训练。 CPA考试所有题目都离不开官方教材的范围,舍弃教材只做习题,容易遗漏考点。每科学习至少遵循“听课、看书、做题、”四步循环。跨章节主观题,尤其是会计合并报表、审计综合性简答、税法综合计算,必须动手演练,切忌只用眼睛看答案。
- 管理时间与情绪。 注册会计师备考者的最大困境是时间匮乏。在职考生应该利用零碎时间巩固选择题知识点,周末整块时间挑战大题和模拟考试。也应当坦然面对“错题多、模拟均分忽上忽下”的阶段,记录错误原因的笔记远比订正答对更重要。每隔一段时间回看做错的题是否有重复出错的现象,然后逐个根治。
- 以执业思维理解答卷要求。 近几年考题趋向实务场景,例如会计题出现复杂股权交易的商业实质判断,审计题考察特定行业收入舞弊风险识别。答题时不应当把知识松散地列举,而要结合题目情境给出针对性分析,这本身就是在模拟注册会计师业务中“职业怀疑与专业判断”的过程。训练这种作答习惯,往往能够实现在及格线边缘的超越。
四、
注册会计师考试是手段,不是终点。你所背过的每条审计准则、推过的每张财务管理模型,终究要指向如何为资本市场与市场主体提供可信赖的专业服务。正视考试,既要握紧方案坚持执行,也要保持开阔的职业格局:不以合格线为目的,而以能看懂、能运用、能辩护的专业水平为航标,这样才能称之为真正的“合格考生”,也才能真正担当注册会计师业务的职责与荣誉。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/14.html
更新时间:2026-09-13 23:57:51