注册会计师业务类型全解析 鉴证、咨询与相关服务
注册会计师(CPA)作为市场经济中的重要专业力量,其业务范围远不止传统的审计。根据《注册会计师法》及相关规定,注册会计师的业务通常分为两大类:鉴证业务和相关服务业务。本文将对这两大类下的具体业务类型进行系统梳理。
一、鉴证业务
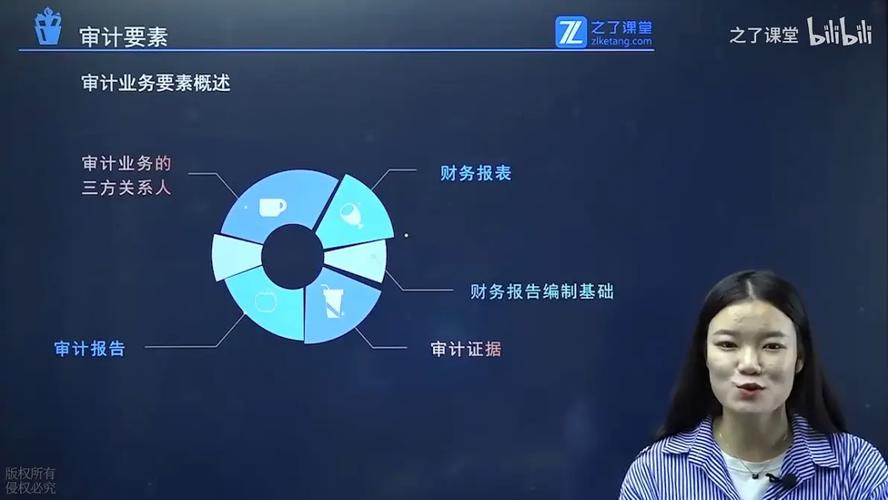
鉴证业务是指注册会计师对鉴证对象信息提出结论,以增强除责任方之外的预期使用者对鉴证对象信息信任程度的业务。它又分为审计、审阅和其他鉴证业务。
1. 审计业务
审计业务是CPA最核心、最传统的业务,具体包括:
- 财务报表审计:对企业资产负债表、利润表、现金流量表等发表审计意见。
- 内部控制审计:对财务报告相关的内部控制有效性进行审计。
- 特殊目的审计:如对按照国家法律法规编制的特殊基础财务报表进行审计。
- 验资:对企业设立、变更时的注册资本实收情况进行审验。
- 合并、分立、清算审计:在企业并购、重组、解散清算中提供审计服务。
2. 审阅业务
审阅业务主要提供有限保证,程序以询问和分析程序为主。常见的如:
- 财务报表审阅:对中期或年度财务报表进行审阅,出具审阅报告。
- 预测性财务信息审阅:对盈利预测、现金流量预测等进行审阅。
3. 其他鉴证业务
这些并非严格意义上的审计或审阅,但提供较高或中等水平的保证。例如:
- 网誉鉴证:对网站流量、隐私保护等发表意见。
- 系统鉴证:对信息系统可靠性进行鉴证。
- 可持续发展报告鉴证:对ESG(环境、社会、治理)报告进行鉴证。
二、相关服务业务
相关服务业务不提供保证,主要包括:
1. 商定程序业务
注册会计师与客户商定具体程序,仅报告执行程序的结果和事实发现,不对整体发表保证意见。例如:对特定应收账款执行函证程序并报告结果。
2. 代编财务信息业务
根据客户提供的信息,代其编制财务报表或其他财务信息,不提供任何保证。
3. 税务服务
例如:税务代理、税务咨询、税务筹划、纳税申报等。
4. 管理咨询服务
例如:内部控制设计、预算管理、成本核算咨询、投资可行性研究等。
5. 会计服务
例如:代理记账、工资计算、整理原始凭证等。
6. 其他服务
例如:司法会计鉴定、财务尽职调查、破产管理人服务等。
三、业务类型的演变与趋势
随着市场发展,CPA业务已从传统审计向多元化转型。鉴证业务虽仍为法定业务,但随着监管趋严,非鉴证业务增长迅速,尤其管理咨询、 ESG鉴证、数据分析等新领域。注册会计师可以设立个人工作室,但需遵守相关规定。
注册会计师应以独立、客观、公正为原则,根据注册的业务范围承接业务如:审计鉴证、税务服务、管理咨询服务、会计服务等。业务分类有助专业领域发展,应严格遵循法律法规。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/4.html
更新时间:2026-09-13 05:02:23